


=Le piden atender el reclamo por la redacción del artículo Trigésimo Transitorio de la referida Ley de Ingresos
=Inadmisible que una facultad fiscal se convierta en un mecanismo de supervisión de la administración sindical
=La autonomía sindical no significa ausencia de rendición de cuentas; no buscamos privilegios ni impunidad, sostiene
Agencia de Noticias Siete Días !!!!
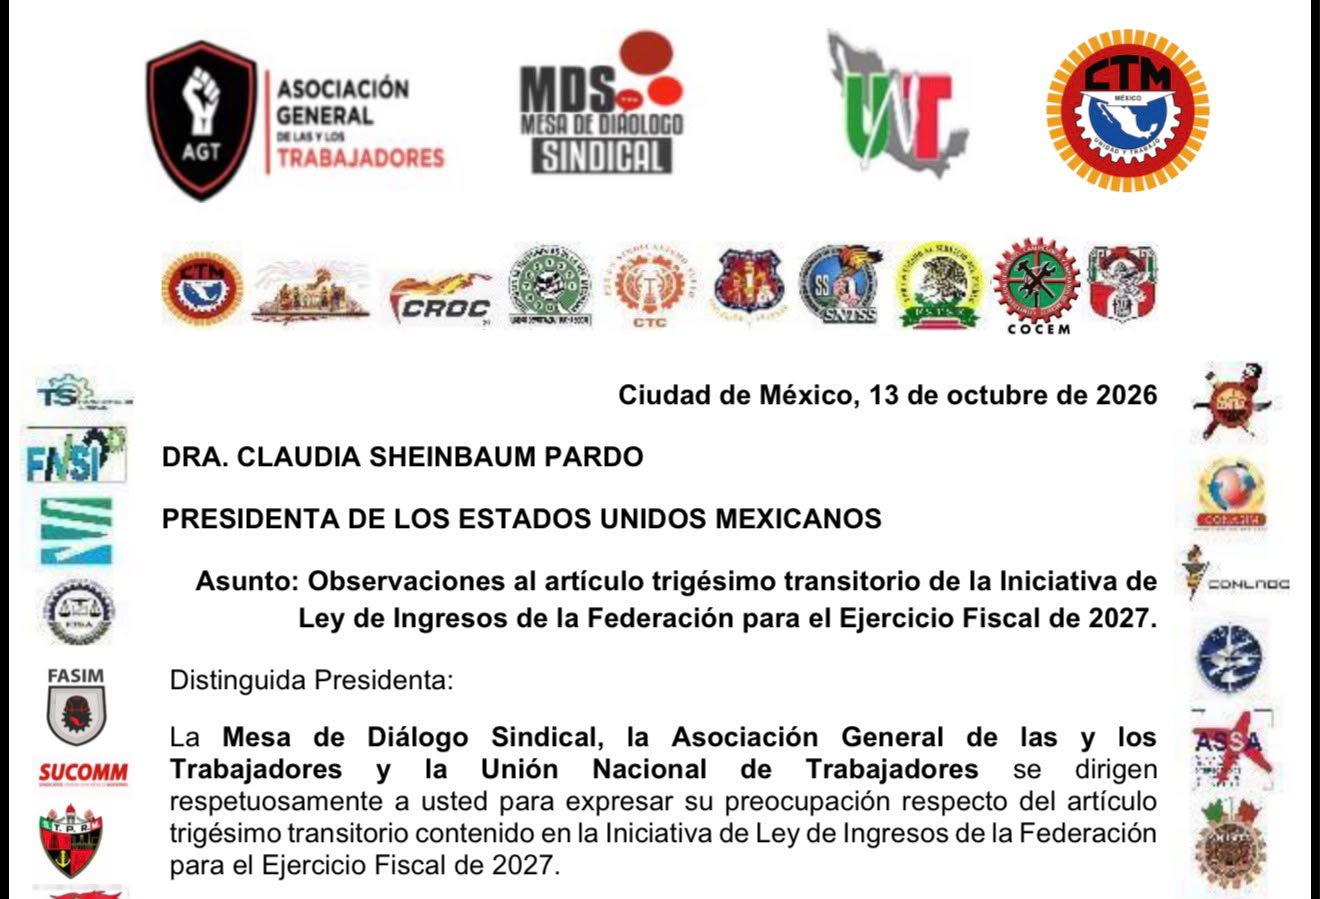
La Mesa de Diálogo Sindical, la Asociación General de las y los Trabajadores y la Unión Nacional de Trabajadores enviaron una carta a la Presidenta de México, Claudia Sheinbaum Pardo para hacerle saber su posición y preocupación respecto del Artículo Trigésimo Transitorio contenido en la Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027.
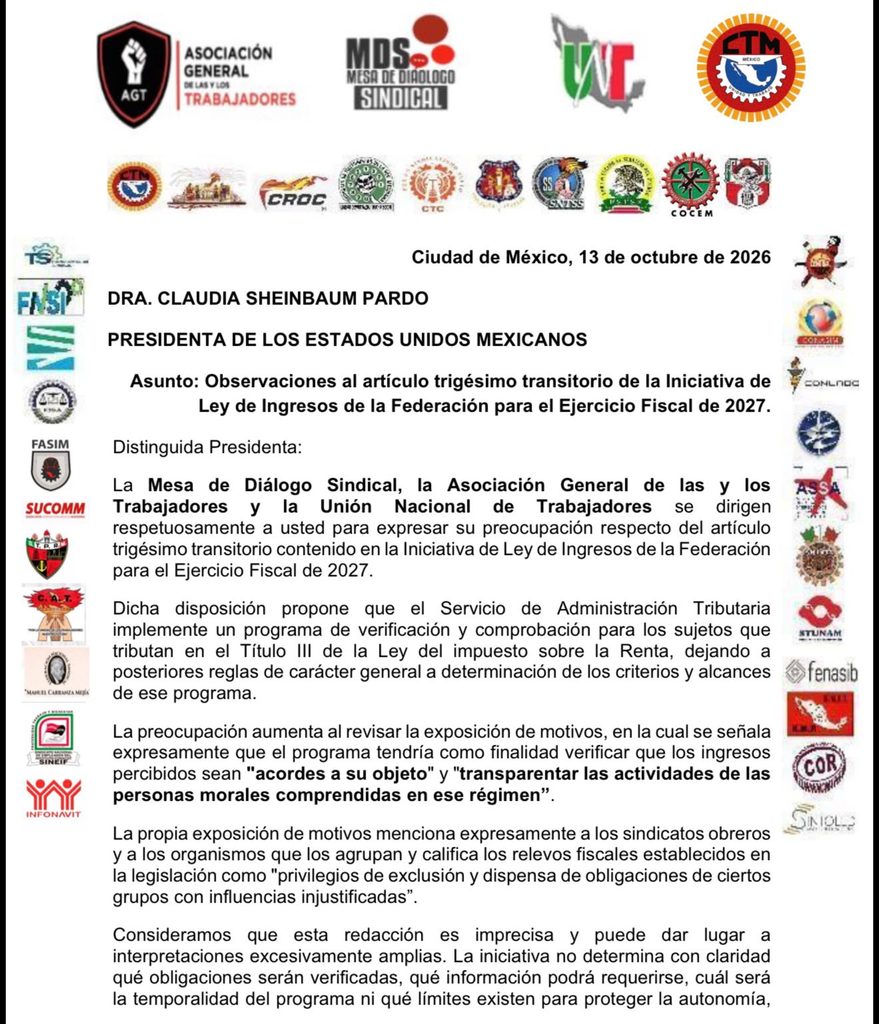
Dicha disposición, cita la misiva, propone que el Servicio de Administración Tributaria implemente un programa de verificación y comprobación para los sujetos que tributan en el Título III de la Ley del impuesto sobre la Renta, dejando a posteriores reglas de carácter general a determinación de los criterios y alcances de ese programa.
Agrega que la preocupación aumenta al revisar la exposición de motivos, en la cual se señala
expresamente que el programa tendría como finalidad verificar que los ingresos percibidos sean «acordes a su objeto» y «transparentar las actividades de las personas morales comprendidas en ese régimen”.
La propia exposición de motivos menciona expresamente a los sindicatos obreros y a los organismos que los agrupan y califica los relevos fiscales establecidos en la legislación como «privilegios 8de exclusión y dispensa de obligaciones de ciertos grupos con influencias injustificadas”.
Por ello consideran que esta redacción es imprecisa y puede dar lugar a interpretaciones excesivamente amplias. La iniciativa no determina con claridad qué obligaciones serán verificadas, qué información podrá requerirse, cuál será la temporalidad del programa ni qué límites existen para proteger la autonomía, el patrimonio y la información interna de las organizaciones sindicales.
Estos aspectos quedarían sujetos a reglas administrativas emitidas posteriormente por el propio SAT, aseguran en su carta enviada anoche.
En su exposición de motivos, la MDS, AGT Y UNT no sostienen que los sindicatos deben quedar al margen del cumplimiento de sus obligaciones fiscales. Cuando exista una obligación tributaria concreta, la autoridad puede ejercer las facultades de comprobación que reconoce la legislación fiscal, siempre mediante actos debidamente fundados y motivados y con pleno respeto a los derechos y medios de defensa de las organizaciones.
«Lo que consideramos inadmisible es que una facultad fiscal pueda convertirse en un mecanismo general de supervisión de la administración sindical o que la autoridad queda facultada para determinar discrecionalmente si los ingresos y gastos de una organización son acordes a su objeto”.
El artículo 123, apartado A, fracción XVI, de la Constitución Política de los Estados Unidos Mexicanos reconoce el derecho de las personas trabajadoras a constituir sindicatos para la defensa de sus intereses. Este derecho comprende la autonomía de las organizaciones para definir sus programas de acción y administrar su patrimonio sin injerencias, citan de manera puntual.
Al referirse a la autonomía sindical hacen saber que tampoco significa ausencia de rendición de cuentas. El artículo 373 de la Ley Federal del Trabajo obliga a las directivas sindicales a rendir ante la asamblea, por lo menos cada seis meses, cuenta completa y detallada de la administración del patrimonio sindical.
La misma legislación reconoce a las personas afiliadas el derecho de solicitar información y ejercer las acciones correspondientes cuando exista incumplimiento.
Exponen que en el mismo sentido, el artículo 3 del Convenio número 87 de la Organización Internacional del Trabajo reconoce el derecho de las organizaciones sindicales a organizar libremente su administración y sus actividades, así como a formular su programa de acción, y obliga a las autoridades públicas a abstenerse de toda
intervención que limite ese derecho o entorpezca su ejercicio legal.
Existe, por tanto, un régimen legal de rendición de cuentas cuyo destinatario principal son las personas trabajadoras afiliadas, porque son ellas quienes integran la organización y sostienen su patrimonio.
Destaca la misiva que resulta indispensable distinguir las diferentes fuentes de recursos.
«Las cuotas sindicales provienen del salario de las personas trabajadoras y, una vez aportadas conforme a los estatutos, forman parte del patrimonio privado de la organización.
«No son recursos públicos ni pueden quedar sujetas a una vigilancia estatal permanente sobre su destino o administración.
Una situación diferente corresponde a los recursos públicos específicamente identificados, a las actividades empresariales y a las obligaciones fiscales expresamente previstas en la ley. En esos casos puede existir fiscalización, pero debe encontrarse delimitada al recurso o a la obligación correspondiente, sin extenderse automáticamente a la totalidad del patrimonio sindical.»
Por estas razones, solicitamos respetuosamente su intervención Peesidenta Claudia Sheinbaum Pardo para promover, en coordinación con la Secretaría de Hacienda y Crédito Público y ante la Cámara de Diputados, la revisión del artículo trigésimo transitorio de la Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal de 2027.
Consideramos necesario que cualquier programa de verificación se limite a comprobar obligaciones fiscales expresamente establecidas en la ley y que no permita supervisar la administración, el destino o la utilización de las cuotas sindicales, ni de los demás recursos que integran el patrimonio privado de los sindicatos.
Asimismo, solicitamos que las garantías de fundamentación, motivación, proporcionalidad, confidencialidad y respeto a la autonomía sindical queden establecidas directamente en la ley y no se dejen únicamente a reglas administrativas emitidas por la autoridad fiscal.
También estimamos indispensable abrir un espacio de diálogo con las organizaciones sindicales, antes de que concluya el proceso legislativo, a fin de analizar las posibles implicaciones de la disposición y construir una redacción compatible con la Constitución, la Ley Federal del Trabajo y el Convenio número 87 de la Organización Internacional del Trabajo.
Aseguran finalmente que esta posición no busca crear privilegios, impunidad ni espacios ajenos al
cumplimiento de la ley. Se trata de preservar una distinción fundamental dentro de un Estado democratico: fiscalizar obligaciones tributarias concretas no equivale a supervisar permanentemente la vida interna ni el patrimonio privado de las organizaciones sindicales.